
مالیات دارایی های دیجیتال با گسترش رمزارزها و سایر داراییهای مبتنی بر فناوری، به یکی از موضوعات مهم در حوزه مالی، سرمایهگذاری و قوانین مالیاتی تبدیل شده است. رشد بیتکوین، اتریوم، NFTها، استیبلکوینها و دیگر انواع داراییهای دیجیتال باعث شده است بسیاری از کشورها چارچوبهای مالیاتی خود را متناسب با این بازار جدید توسعه دهند یا بازنگری کنند.
داراییهای دیجیتال ویژگیهایی دارند که نحوه محاسبه و اعمال مالیات بر آنها را نسبت به داراییهای سنتی متفاوت میکند. نوع دارایی، شیوه کسب آن، نحوه معامله، مدت نگهداری و قوانین هر کشور میتوانند در تعیین مالیات قابل پرداخت نقش داشته باشند.
به همین دلیل، مالیات دارایی های دیجیتال ممکن است بسته به نوع فعالیت، در قالب مالیات بر درآمد، سود سرمایه یا سایر انواع مالیات بررسی شود. همچنین قوانین مربوط به خریدوفروش، استخراج، دریافت دارایی دیجیتال در ازای خدمات و انتقال آن میتواند در کشورهای مختلف متفاوت باشد.
آشنایی با این مقررات به سرمایهگذاران، معاملهگران و کسبوکارهای فعال در این حوزه کمک میکند الزامات مالیاتی مرتبط با فعالیتهای خود را بهتر بشناسند و تصمیمهای آگاهانهتری بگیرند.
در این مقاله، مفهوم دارایی دیجیتال، انواع مالیات دارایی های دیجیتال، نحوه محاسبه آن و همچنین وضعیت مالیات داراییهای دیجیتال در ایران و سایر کشورهای جهان را بررسی میکنیم.
۱- دارایی دیجیتال چیست؟
دارایی دیجیتال یعنی هر چیزی که ارزش دارد و فقط به شکل دیجیتالی وجود دارد؛ روی اینترنت ذخیره میشود، میتوان آن را جابهجا کرد، فروخت یا برای کارهای اقتصادی از آن استفاده کرد؛ اما آنچه اهمیت دارد، این است که دارایی دیجیتال لزوماً ارز دیجیتال نیست.
سه دسته اصلی داراییهای دیجیتال عبارت اند از:
۱-۱- ارزهای رمزنگاری شده یا کریپتو
این ارزها روی شبکههای بلاک چین کار میکنند و کاملاً غیرمتمرکز هستند. به عنوان مثال:- Bitcoin
- Ethereum
- Litecoin
- Solana
ویژگیهای آنها عبارت اند از:
- عرضه محدود یا برنامه ریزی شده
- امنیت بر پایه ریاضیات و رمزنگاری
- امکان انتقال بدون واسطه
- تاریخچهٔ شفاف تراکنشها
۱-۲- استیبل کوینها
داراییهایی که ارزش آنها به یک دارایی دیگر (دلار، طلا، ارز فیات) وابسته است. به عنوان مثال:- USDT
- USDC
- BUSD
ویژگیهای آنها عبارت اند از:
- نوسان کم
- مناسب برای مبادله روزمره
- گاهی تحت نظارت نهادهای مالی
۱-۳- داراییهای غیر قابل تعویض (NFTs)
توکنهایی با شناسه یکتا که بیانگر مالکیت یک آیتم دیجیتال یا فیزیکی هستند. به عنوان مثال:- آثار هنری دیجیتال
- آیتمهای بازی
- مالکیت زمینهای مجازی
- بلیتهای دیجیتال
۱-۴- داراییهای دیگر (DeFi tokens, Utility tokens, Governance tokens)
این گروه شامل توکنهای کاربردی، توکنهای حاکمیتی و داراییهای موجود در پروتکلهای مالی غیرمتمرکز است.۲- انواع مالیات دارایی های دیجیتال
انواع مالیات دارایی های دیجیتال عبارت اند از:
- فروش ارز دیجیتال در مقابل پول سنتی: به عنوان مثال، فروش ۱ بیت کوین به ۴۵٬۰۰۰ دلار، اگر این بیت کوین را با ۳۰٬۰۰۰ دلار خریده بودید، اکنون ۱۵٬۰۰۰ دلار سود سرمایه ای داشتید.
- تبدیل یک ارز دیجیتال به ارز دیجیتال دیگر: به عنوان مثال، تبدیل ETH به BTC، این کار فروش یک دارایی و خرید دارایی دیگر محسوب میشود.
- خرج کردن داراییهای دیجیتال برای خرید کالا و خدمات، به عنوان مثال خرید:
- لپ تاپ
- بلیط هواپیما
- خودرو
که با داراییهای دیجیتال، مشمول مالیات است.
۲-۱- رویدادهای مشمول مالیات دارایی های دیجیتال به عنوان درآمد
در این موارد، ارزش روز داراییهای دیجیتال هنگام دریافت آن به عنوان درآمد ثبت میشود:
- حقوق به صورت کریپتو: کارفرما ارزش روز پرداخت را گزارش میکند. کارمند نیز باید آن را به عنوان درآمد مشمول مالیات اعلام کند.
- درآمد حاصل از خدمات فریلنسری: اگر در ایران باشید و کارفرما آمریکایی به شما ETH بدهد، IRS برای فرد آمریکایی گزارش ثبت میکند و شما هم در کشور خود مشمول مقررات خاص خواهید بود.
- استخراج (Mining): استخراج، درآمد فعال است. تجهیزات، برق، اینترنت، هزینههای عملیاتی آن، همه قابل کسر هستند.
- پاداش استیکینگ (Staking Rewards): بحث برانگیزترین حوزه است. IRS برابر است با ارزش پاداشها در لحظه دریافت.
- ایردراپها: حتی اگر توکن ارزش اندکی داشته باشد، درآمد محسوب میشود.
۳- محاسبه مالیات دارایی های دیجیتال
محاسبه مالیات دارایی های دیجیتال یکی از پیچیدهترین بخشهای قوانین کریپتو است؛ زیرا برخلاف داراییهای سنتی، ردیابی قیمت خرید، انتقال بین کیف پولها، کارمزدها، استخراج، استیکینگ و تبدیل توکنها نیازمند ثبت دقیق دادهها است.
کاربر برای تعیین مالیات باید ۳ ستون اصلی را محاسبه کند:
۳-۱- مبنای هزینه
Cost Basis یا مبنای هزینه یعنی همان مبلغ واقعی ای که برای خرید یک دارایی پرداخته ایم که فقط قیمت خرید نیست، بلکه همه هزینههای جانبی مثل کارمزد، مالیات و مخارج مرتبط را هم شامل میشود.
انواع مبنای هزینه عبارت اند از:
- مبنای هزینه برای خرید مستقیم، شامل:
- مبلغ پرداخت شده مثلاً ۲۰۰۰ دلار برای یک ETH
- کارمزد صرافی
- کارمزد شبکه (گس فی)
- هزینههای تبدیل ارز
- مبنای هزینه برای داراییهای به دست آمده از استخراج: IRS میگوید، ارزش بازار توکن در لحظه دریافت، مبنای هزینه است.
- مبنای هزینه برای استیکینگ و ییلدفارمینگ: مشابه استخراج بوده، اگر روز دریافت، ۵۰ توکن به ارزش هرکدام ۲ دلار دریافت کنید، مبنای هزینه آن برابر با 100 دلار خواهد بود و همان ۱۰۰ دلار باید به عنوان درآمد گزارش شود.
- مبنای هزینه در تبدیل توکن به توکن: اگر ETH را به SOL تبدیل کنید، IRS این موضوع را نیز به عنوان فروش یا خرید در نظر میگیرد. بنابراین، در صورتی که:
- ETH فروخته شده، باید سود یا زیان محاسبه شود.
- SOL خریداری شود، قیمت بازار SOL در آن لحظه مبنای هزینه جدید خواهد بود.
- مبنای هزینه برای داراییهای :NFTدر NFTها نیز:
- قیمت خرید
- گس فی
- کمیسیون پلتفرم
همه در Cost Basis گنجانده میشود.
۳-۲- محاسبه سود و زیان سرمایه
فرمول اصلی آن به صورت زیر خواهد بود:
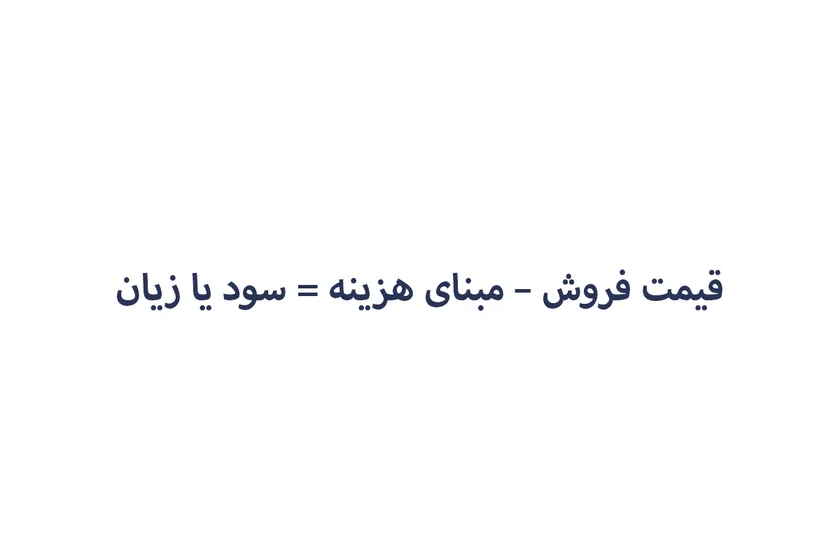
اما در عمل، این ۵ نکته کار را پیچیده میکند:
۳-۲-۱- مالیات کوتاه مدت
اگر دارایی را کمتر از ۱۲ ماه نگه دارید، در این صورت نرخ مالیات برابر خواهد بود با نرخ مالیات بر درآمد شما (تا ۳۷ درصد). برای معامله گران روزانه، تقریباً همه سودها کوتاه مدت محسوب میشود.۳-۲-۲- مالیات بلندمدت
اگر دارایی را بیش از ۱۲ ماه نگه دارید، در این صورت، نرخ مالیات برابر خواهد بود با صفر، 15 یا 20 درصد که معمولاً بسیار کمتر از نرخ کوتاه مدت است.۳-۲-۳- طبقه بندی زیانها
زیانها سه نوع هستند:- زیان کوتاه مدت
- زیان بلندمدت
- زیان حاصل از تجارت حرفه ای
زیانها فقط با سودهای هم طبقه میتوانند، جبران شوند. (البته تا حدی)
۳-۲-۴- محدودیت جبران زیان (۳۰۰۰ دلار):
اگر مقدار زیان بیشتر از سود باشد:- تا ۳۰۰۰ دلار میتواند از درآمد عادی کم شود.
- باقیمانده به سالهای بعد منتقل میشود.
۳-۲-۵- هزینههای قابل کسر
برای استخراج کنندگان و شرکتهای داراییهای دیجیتال، شرکتهای استخراج میتوانند:- هزینه برق
- استهلاک دستگاهها
- اجاره
- اینترنت
- حقوق کارکنان
- هزینه تعمیرات
را از درآمدشان کم کنند.
این بخش اثر بزرگی بر مالیات دارد.
۳-۳- تعیین ارزش فروش
برای تعیین قیمت فروش، باید ارزش دارایی در ثانیه انجام تراکنش محاسبه شود.
- قیمت خروج در صرافی
- قیمت بازار آزاد
- میانگین قیمت چند صرافی
IRS پیشنهاد میکند همیشه از منبع یکسان استفاده شود تا سوگیری رخ ندهد.
۳-۳-۱- چه تراکنشهایی فروش محسوب میشوند؟
- فروش در صرافی
- تبدیل ETH → USDT
- تبدیل DOGE → BTC
- خرید کالا با رمزارز
- انتقال دارایی در ازای خدمات
هر یک از اینها رویداد مالیاتی هستند.
۴- مالیات دارایی های دیجیتال در ایران
با ظهور ارزهای دیجیتال و رشد روزافزون آنها در اقتصاد جهانی، بسیاری از کشورها از جمله ایران ناچار به ایجاد مقررات و چارچوبهای قانونی و مالیاتی شدند.
فعالیتهای مرتبط با داراییهای دیجیتال شامل خرید و فروش، استخراج (ماینینگ)، استیکینگ، DeFi و پرداختهای رمزارزی، همه دارای ابعاد مالیاتی و حسابداری مشخصی هستند.
۴-۱- وضعیت مالیات دارایی های دیجیتال در ایران
با افزایش حجم سرمایه گذاری و سودآوری داراییهای دیجیتال، قوانین مالیاتی ایران به گونه ای طراحی شده که هم حقوق دولت حفظ شود و هم فعالیت قانونی استخراج کنندگان و سرمایه گذاران تشویق شود.
مهمترین قواعد فعلی عبارت اند از:
- خرید و فروش داراییهای دیجیتال در داخل کشور و به ریال که مشمول مالیات نمیشود.
- خرید و فروش از طریق صرافیها یا پلتفرمهای خارجی که مشمول مالیات شبیه فعالیت صادراتی است و مالیات بر اساس درآمد و سود محاسبه میشود.
- استخراج رمزارز که فعالیت اقتصادی و صنعتی محسوب میشود و مشمول مالیات است.
- بازگرداندن رمزارز استخراج شده به چرخه اقتصادی کشور که معافیت مالیاتی کامل دارد.
- حسابداری رمزارز در ایران که رمزارزها به عنوان دارایی یا سرمایه گذاری ثبت میشوند و نه به عنوان پول نقد.
این مقررات پایه ای، زمینه ساز تدوین نسخه پیشرفتهتر یعنی سیاست مالیاتی ۲۰۲۶ شده است.
۴-۲- مالیات استخراج (ماینینگ) در ایران
استخراج رمزارز یکی از مهمترین و درآمدزاترین بخشهای صنعت بلاکچین است و اولین حوزه ای بوده که در ایران مشمول مالیات شده است.
طبق مصوبات موجود:
- استخراج رمزارز یک کسب و کار صنعتی محسوب میشود.
- دستگاههای ماینر، تجهیزات جانبی و مصرف برق باید ثبت شده و مجوز قانونی داشته باشند.
- درآمد حاصل از استخراج به عنوان درآمد عملیاتی مشمول مالیات است.
- بازگرداندن رمزارز استخراج شده به اقتصاد داخلی سبب معافیت مالیاتی کامل خواهد شد.
- استخراج غیرمجاز علاوه بر مجازات کیفری، مشمول مالیات مضاعف نیز میشود.
۴-۳- مالیات خرید و فروش ارزهای دیجیتال
در ایران خرید و فروش ارز دیجیتال به دو حالت صورت میگیرد:
- معامله در صرافیهای داخلی
- مشمول مالیات نیست.
- سود حاصل از معاملات فقط در حسابداری شرکت ثبت میشود.
- معامله در صرافیهای خارجی یا بین المللی
- مشابه فعالیت صادراتی محسوب میشود.
- مالیات براساس درآمد و سود شناسایی شده محاسبه میشود.
هر تراکنشی که سود یا درآمد ایجاد کند، باید در اظهارنامه مالیاتی قید شود؛ چه در صرافی خارجی، چه کیف به کیف و چه تراکنشهای بین کاربران.
۴-۴- اصول حسابداری ارزهای دیجیتال در ایران
با توجه به این که ارزهای دیجیتال هنوز در ایران واحد پول رسمی نیستند، اصول زیر برای ثبت و گزارش گیری لازم است:
- رمزارز برابر است با کالای سرمایه ای، دقیقاً مشابه سهام، طلا یا سرمایه گذاری؛ نه وجه نقد، نه سپرده بانکی.
- بهای تمام شده تعدیلی که بیانگر این امر است که اگر چند واحد رمزارز در قیمتهای متفاوت خریداری شده باشد، متوسط بهای تمام شده محاسبه میشود.
- ارزش منصفانه بازار که برابر است با ارزش دارایی در روز معامله یا روز گزارش مالی که باید با قیمت روز رمزارز تعیین شود.
- ثبت درآمد استخراج یا درآمد ماینینگ که به عنوان درآمد عملیاتی ثبت شده و مشمول مالیات میشود، مگر این که معافیت اعمال شود.
- ثبت تراکنشهای کیف به کیف
- منجر به سود شده، بنابراین مشمول مالیات میشود.
- منجر به زیان شده، بنابراین مشمول معافیت مالیاتی میشود.
۴-۵- پولشویی و ارزهای دیجیتال
رمزارزها به دلیل ویژگیهای زیر، اغلب به عنوان ابزار پتانسیلی برای پول شویی نیز شناخته میشوند:
- سرعت بالا
- تراکنش بدون مرز
- عدم الزام به ارائه هویت در برخی شبکهها
- نبود کنترل متمرکز
مراحل کلاسیک پول شویی در بلاک چین:
- جایگذاری: ورود پول کثیف به سیستم
- لایه چینی: تراکنشهای متعدد برای حذف ردپا
- ادغام: تبدیل به درآمد قانونی
ایران در سیاست ۲۰۲۶ به طور ویژه قوانین مبارزه با پول شویی رمزارزی را تنظیم کرده است.
۴-۶- سیاستهای مالیات دارایی های دیجیتال ایران در سال ۲۰۲۶
در سال ۲۰۲۶ ایران پیش نویس جامع قانون داراییهای دیجیتال را آماده کرد که یکی از پیشرفته ترین قوانین منطقه محسوب میشود.
مهم ترین بخشهای آن عبارت اند از:
۴-۶-۱- دامنه تعاریف
داراییهای دیجیتال در پنج گروه اصلی دسته بندی شده اند:- داراییهای رمزارزی پایه BTC, ETH, LTC, XRP
- داراییهای با پشتوانه طلا، ارز خارجی، ریال دیجیتال، کالای واقعی
- NFTها آثار هنری، بلیت، اسناد، مالکیت دیجیتال
- توکنهای DeFi / Web3 ییلدفارمینگ، توکنهای حاکمیتی، توکنهای LP، درآمد ولیدیتورها
- توکنهای پرداخت توکنهای قابل استفاده در پرداخت کسب و کارها
۴-۶-۲- مالیات سود سرمایه و معاملات
- فروش: مشمول مالیات سود سرمایه
- زیان: قابل تهاتر
- شامل: معاملات صرافی داخلی و خارجی، کیف پول، معاملات همتا به همتا و پرداخت با رمزارز
- مالیات استخراج:
ایران استخراج را در سه سطح دسته بندی کرده است:
- استخراج صنعتی: مالیات بر اساس درآمد خالص
- استخراج نیمه صنعتی: مالیات بر اساس درآمد ناخالص به علاوه تخفیف
- استخراج غیرمجاز: جریمه به علاوه مالیات مضاعف و ضبط تجهیزات
- مالیات درآمدهای DeFi و Web3:
تمام درآمدها در این حالت مشمول مالیات هستند:
- پاداش استیکینگ
- ییلدفارمینگ
- Liquidity Providing
- ولیدیتورینگ
- سود DAOها
۴-۶-۳- الزامات گزارش دهی:
صرافیها موظف به وظایف زیر بوده:- گزارش ماهانه تراکنشها
- نگهداری دادهها به مدت ۵ سال
- KYC کامل
- گزارش تراکنشهای مشکوک
و کاربران موظف به انجام وظایف زیر هستند:
- اعلام دارایی دیجیتال
- اعلام تراکنشها
- اعلام درآمد استخراج و استیکینگ
۴-۶-۴- نظارت دوگانه
- بانک مرکزی: سیاست پولی، کنترل انتقال رمزارز به خارج
- سازمان مالیاتی: دریافت مالیات، برخورد با فرار مالیاتی
این مدل مشابه ساختار اتحادیه اروپا است.
۴-۷- سامانه بهین یاب و ثبت قانونی استخراج
برای استخراج قانونی و خرید تجهیزات، باید مراحل زیر را طی کنید:
- ثبت نام در سامانه بهین یاب
- ثبت دستگاهها و تجهیزات ماینینگ
- دریافت مجوز قانونی
- آغاز استخراج قانونی
ماینرهای بدون ثبت، غیرمجاز بوده و مشمول جریمه و مالیات مضاعف خواهد شد.
۵- مالیات بر دارایی های دیجیتال در جهان
دولتها برای کنترل ریسکهای مالی، جلوگیری از فرار مالیاتی و پول شویی و همچنین، ایجاد شفافیت، مقررات مالیاتی ویژه ای برای رمزارزها، NFTها و سایر داراییهای دیجیتال وضع کردهاند.

۵-۱- سیاستهای مالیات دارایی های دیجیتال کشورهای مختلف
سیاست مالیات دارایی های دیجیتال در کشورهای مختلف به صورت زیر است:
۵-۱-۱- اروپا
همراه با نرخهای متفاوت است:- پرتغال، سوئیس، بلژیک، اسلوونی، ازبکستان: صفر درصد مالیات رمزارز
- بریتانیا: ۱۰–۲۰ درصد از سود سرمایه
- ایرلند: ۳۳ درصد
- دانمارک: تا ۴۲ درصد
قوانین گزارش دهی و شفافیت مالیاتی با استانداردهای اتحادیه اروپا هماهنگ است.
۵-۱-۲- آسیا
- هند، چین، کره جنوبی مالیات ۳۰–۴۵ درصد بر سود رمزارز دارند.
- هند از سال ۲۰۲۵، چیزی در حدود ۱۸٪ بر خدمات رمزارز اعمال میکند.
- در ژاپن، معاملات رمزارز به عنوان درآمد متفرقه تا ۵۵٪ مالیات دارند.
۵-۱-۳- آمریکای لاتین
- آرژانتین: ۳۵٪ مالیات بر درآمد رمزارز
- برزیل: اظهار معاملات الزامی، سودها مشمول مالیات محدود
- السالوادور: صفر درصد مالیات شخصی بر سود رمزارز
۵-۱-۴- آفریقا
- تنها ۱۲٪ از کشورها قوانین مالیاتی رمزارز دارند.
- آفریقای جنوبی: سود رمزارز مشمول مالیات ۱۸٪ (CGT) یا درآمد تا ۴۵ درصد میشود.
۵-۱-۵- خاورمیانه
- امارات: معاملات رمزارز از VAT معاف، اما کسب و کارهای مرتبط ممکن است، نیاز باشد که تا ۵ درصد از VATبدهند.
۵-۲- مبانی مالیات دارایی های دیجیتال در آمریکا
در آمریکا، سازمان IRS (Internal Revenue Service) دارایی دیجیتال را پول نمیداند.
به همین دلیل:
- وقتی رمزارز میخرید و میفروشید، برابر است با سهام
- وقتی حقوق را کریپتو دریافت میکنید، برابر است با درآمد
- وقتی توکن دریافت میکنید، (استخراج، استیکینگ) برابر است با درآمد عادی
- وقتی آن را خرج میکنید، برابر است با رویداد مشمول مالیات
IRS دلیل این رفتار را در چند عامل میداند:
۵-۲-۱- نوسان ارزش
بیت کوین ممکن است در ۶ ماه از ۲۰ هزار به ۶۰ هزار دلار برسد. چنین نوسانی برای یک ارز رسمی قابل قبول نیست، اما دارایی سرمایه ای این ویژگی را دارد.۵-۲-۲- امکان ایجاد سود سرمایه
از آنجا که رمزارز:- خرید
- نگهداری
- فروش
دارد، اصولاً میتواند، سود و زیان سرمایه ای ایجاد کند.
۵-۲-۳- قابلیت ردیابی تراکنشها
برخلاف تصور عوام، شبکههای بلاک چین کاملاً شفاف اند. IRS میتواند، تمام تراکنشها را به کیف پول کاربران وصل کند. صرافیهای آمریکایی مجبور هستند، اطلاعات را گزارش کنند.۵-۳- مالیات استخراج داراییهای دیجیتال
- ۴۳ درصد از کشورهایی که استخراج قانونی دارند، مالیات استخراج دارند.
- به عنوان نمونه در:
- روسیه: شرکتها ۲۵٪، افراد تا ۱۵٪.
- قزاقستان: مالیات بر کیلو وات ساعت مصرف برق، تا ۲۵ کیلووات ساعت
- آلمان: سود زیر ۲۵۶ یورو معاف، سود حرفه ای تا ۴۵٪ مالیات
- ونزوئلا: ۱۵٪ مالیات بر درآمد ناخالص استخراج
۵-۴- ابزار گزارش دهی و انطباق مالیاتی
- استفاده از نرم افزارهای مالیاتی خودکار در ۲۰۲۵:
- ایالات متحده: ۶۵٪
- کانادا: ۵۸٪
- بریتانیا: ۵۰٪
- استرالیا: ۶۲٪
- هند: ۳۸٪
- آلمان: ۵۴٪
- ژاپن: ۴۸٪
۵-۵- جرایم و جریمههای مالیاتی
- ایالات متحده: تا ۲۵۰,۰۰۰ دلار و زندان
- آلمان: تا ۵۰۰,۰۰۰ یورو و امکان زندان
- ژاپن: تا ۳۵٪ درآمد رمزارز اظهار نشده
- بریتانیا: تا ۱۰۰٪ مالیات پرداخت نشده با پیگرد قانونی
- هند: تا ۲۰۰٪ مالیات پرداخت نشده همراه با زندان تا ۷ سال
- فرانسه: تا ۸۰٪ مالیات پرداخت نشده
- کره جنوبی: تا ۴۰٪ مالیات پرداخت نشده

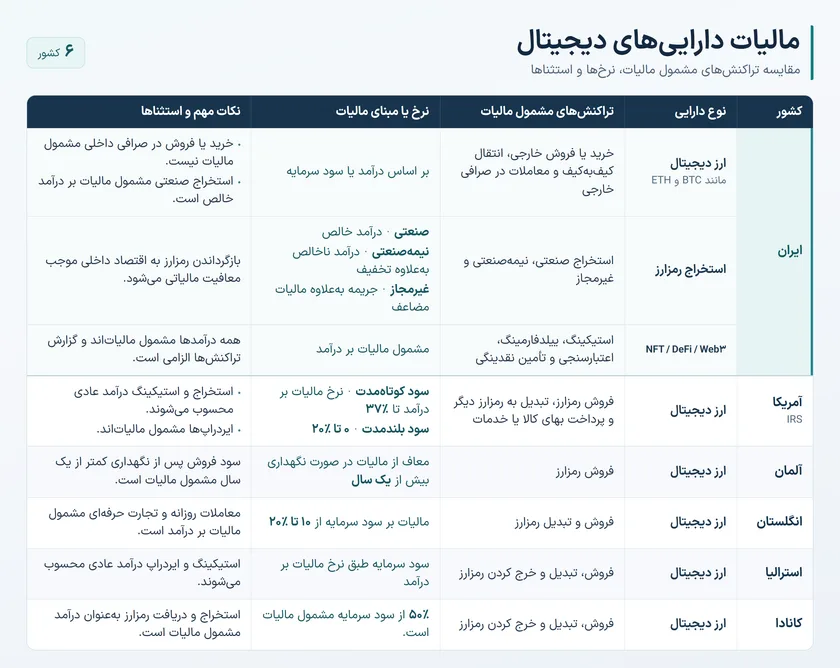
۶- مالیات دارایی های دیجیتال در ایران و برخی کشورهای منتخب
در جدول زیر مالیات داراییهای دیجیتال در ایران و برخی کشورهای منتخب آورده شده است: